2020年中国智能机器人产业链全景图 上中下游市场深度分析及概念股梳理(附服务消费机器人制造)
引言
2020年,中国智能机器人产业在政策红利、技术进步和市场需求的多重驱动下加速发展,产业链日趋完善。从上游核心零部件到中游本体制造,再到下游系统集成与行业应用,智能机器人正深度融入制造业、服务业和消费领域。本文基于2020年产业数据,绘制中国智能机器人产业链全景图,对上中下游市场进行深度分析,并梳理相关概念股,同时聚焦服务消费机器人制造环节。
一、智能机器人产业链全景图
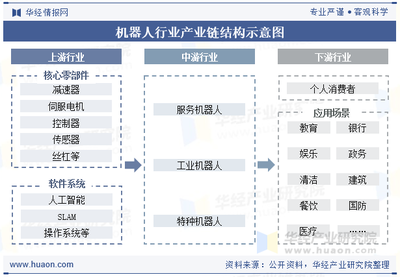
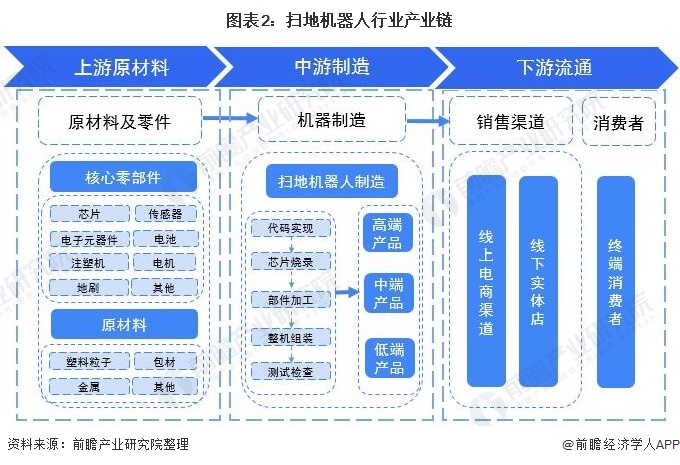
智能机器人产业链可分为上游、中游、下游三个主要环节:
- 上游:核心零部件及软件系统,包括伺服电机、减速器、控制器、传感器、AI芯片、机器视觉、语音交互等。
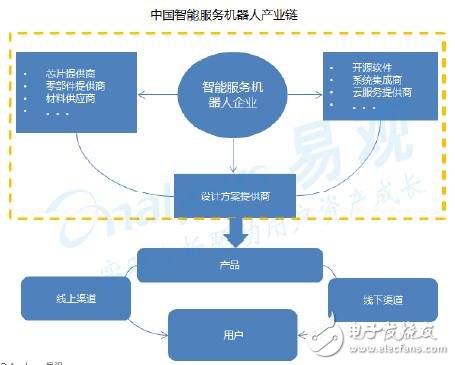
- 中游:机器人本体制造,分为工业机器人、服务机器人、特种机器人。其中服务机器人又可细分为专业服务机器人和消费服务机器人(如扫地机器人、陪伴机器人、教育机器人等)。
- 下游:系统集成与行业应用,涵盖汽车、3C电子、物流、医疗、教育、家庭消费等场景。
二、上游:核心零部件市场分析
1. 伺服电机与减速器
伺服电机和减速器是机器人关节的核心部件,成本占比分别约20%和30%。2020年,国内伺服电机市场仍由外资品牌(安川、松下、三菱)主导,但汇川技术、埃斯顿等本土企业份额提升。减速器特别是RV减速器和谐波减速器长期依赖进口(纳博特斯克、哈默纳科),绿的谐波、中大力德等国产厂商加速渗透。
2. 控制器与AI芯片
控制器相当于机器人的“大脑”,国内企业如新时达、固高科技、埃斯顿已实现自主可控。AI芯片方面,地平线、寒武纪、瑞芯微等为机器人提供算力支持。
3. 传感器与机器视觉
传感器包括力矩、触觉、视觉、激光雷达等。2020年,机器视觉市场快速增长,奥普特、矩子科技、天准科技等本土企业表现突出。
上游相关概念股:汇川技术、埃斯顿、绿的谐波、中大力德、新时达、奥普特、寒武纪、瑞芯微等。
三、中游:机器人本体制造市场分析
1. 工业机器人
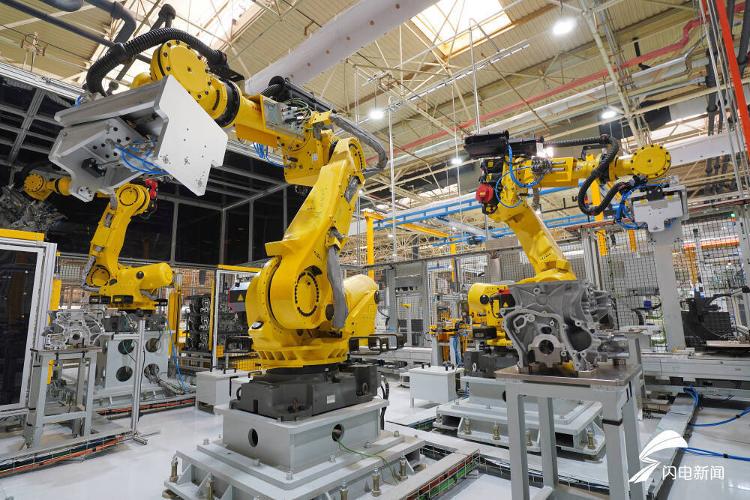
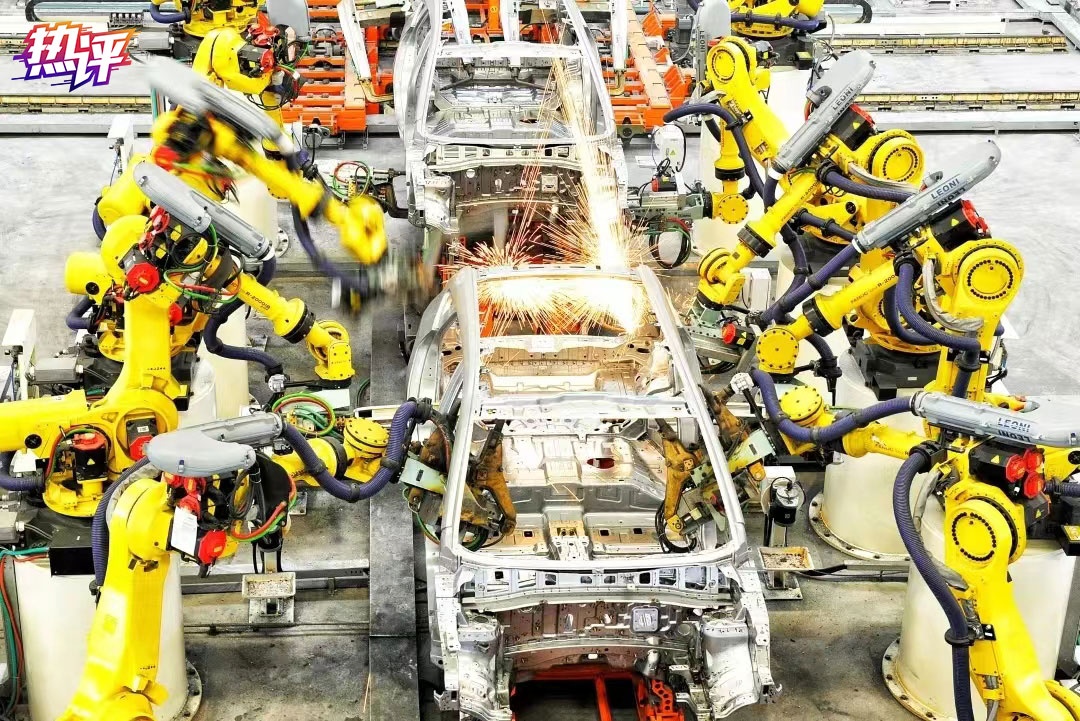
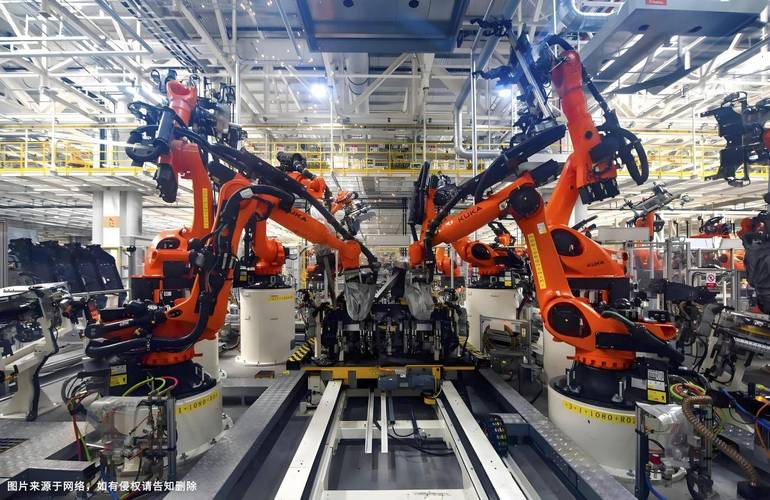
2020年中国工业机器人产量达23.7万套,同比增长19.1%。外资品牌(发那科、ABB、库卡、安川)仍占据高端市场,但埃斯顿、新松、拓斯达、埃夫特等国产厂商在搬运、码垛、焊接等领域加速替代。
2. 服务机器人
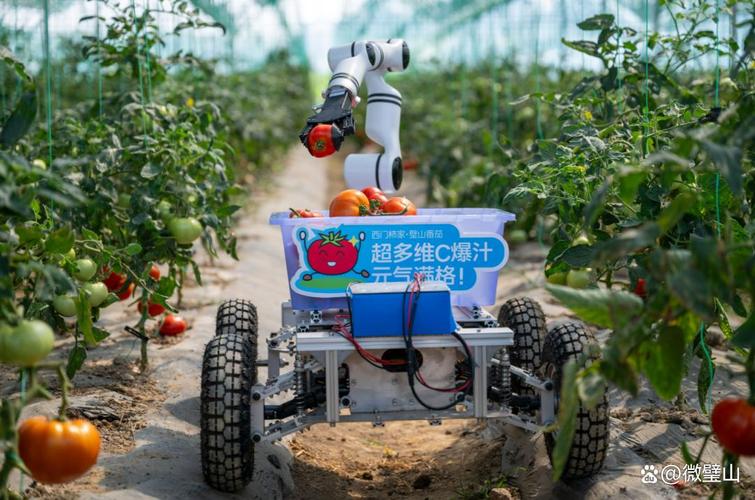
服务机器人是增长最快的赛道。2020年市场规模约280亿元,同比增长超40%。按用途可分为:
- 专业服务机器人:物流机器人(极智嘉、快仓)、医疗机器人(天智航、微创)、商用清洁机器人(高仙)等。
- 消费服务机器人:扫地机器人(科沃斯、石头科技)、教育机器人(优必选、乐高)、陪伴机器人(科大讯飞)等。
3. 特种机器人
用于消防、救援、军事、水下等特殊场景,代表企业有中信重工、亿嘉和等。
中游相关概念股:埃斯顿、新松、拓斯达、埃夫特、科沃斯、石头科技、优必选(未上市)、极智嘉(未上市)、天智航、亿嘉和等。
四、下游:系统集成与行业应用
1. 工业自动化集成
系统集成商将机器人本体应用于具体产线,代表企业有拓斯达、克来机电、智慧松德等。
2. 服务消费场景
- 家庭清洁:科沃斯、石头科技占据国内扫地机器人主要份额。
- 教育娱乐:优必选、科大讯飞、小米等推出编程教育、语音交互机器人。
- 医疗康复:天智航、微创医疗、楚天科技等。
- 物流仓储:京东物流、苏宁物流、极智嘉等。
下游相关概念股:科大讯飞、小米集团、京东、苏宁易购、楚天科技、克来机电等。
五、服务消费机器人制造专题
服务消费机器人直接面向个人和家庭,2020年受疫情催化,迎来爆发式增长。
1. 扫地机器人
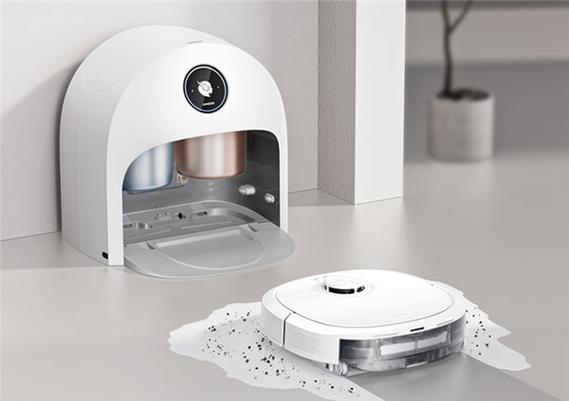
科沃斯和石头科技双巨头格局稳定,2020年科沃斯营收72.3亿元,石头科技营收45.3亿元。技术趋势:激光导航、AI视觉避障、自清洁。
2. 教育机器人
优必选、乐高、科大讯飞等推出编程教育机器人,政策推动STEAM教育普及,市场潜力大。
3. 陪伴与娱乐机器人
索尼Aibo、优必选Alpha系列、小米铁蛋等,主打情感交互和娱乐。
4. 制造要点
服务消费机器人制造涉及外观设计、传感器融合、语音交互、SLAM导航、电池管理等。供应链与工业机器人有重叠,但更强调成本控制和用户体验。
服务消费机器人概念股:科沃斯、石头科技、科大讯飞、小米集团、优必选(拟上市)等。
六、挑战与趋势
2020年产业链仍面临核心零部件“卡脖子”、高端市场外资垄断、服务机器人盈利模式不清晰等问题。未来趋势:
- 核心零部件国产化加速。
- 5G+AI赋能机器人智能化。
- 服务机器人场景细分化。
- 人机协作成为主流。
七、
2020年是中国智能机器人产业承上启下的关键年。上游核心部件逐步突破,中游本体制造百花齐放,下游应用场景不断拓宽。服务消费机器人作为最具潜力的细分领域,正从“可用”向“好用”演进。投资者可关注各环节龙头概念股,同时警惕技术迭代和市场竞争风险。
(注:本文数据基于公开资料整理,不构成投资建议。)
如若转载,请注明出处:http://www.bibubibuu.com/product/13.html
更新时间:2026-10-29 22:29:41